機械・要素技術
 表面改質&試験・評価
ここでは、半導体製造装置の市場・技術動向について、日本半導体製造装置協会(SEAJ)事務局長 兼 広報部 部長の小林 章秀氏に話を聞いた。
1.市場のトレンド
1.1 今後も需要拡大が続く半導体製造装置
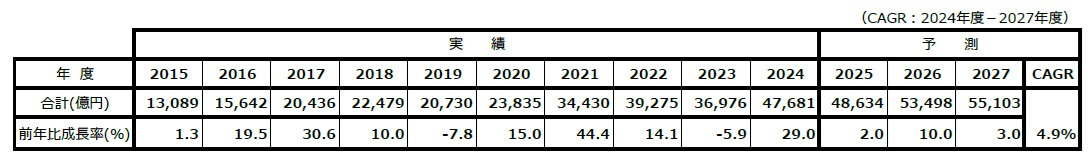
SEAJは本年7月3日に「半導体・FPD製造装置需要予測(2025~2027年度)」を発表した。半導体製造装置について、2025年度の日本製装置販売高(FY)は、ロジック・ファウンドリー投資に一部で減速感が見られるものの、台湾ファウンドリー向け2nm(GAA:Gate All Around)投資の本格化、HBM(High Bandwidth Memory)を中心としたDRAM投資の底堅さにより前年度比2%増の4兆8634億円と予測した。2026年度は台湾以外の地域でも2nm投資が開始され、DRAM投資も引続き伸びが期待されることから、10%増の5兆3498億円とした。2027年度もAI関連の需要は高水準で続くため、3%増の5 兆5103 億円と予測した。(表1)。
WSTS(世界半導体市場統計)によれば、2024年の世界半導体市場は、前年比19.7%増の6305億ドルとなった。AIサーバー向けGPU市場の拡大や、2023年に下落していたメモリー価格が2024年秋にかけて大きく回復したことにより、2022年の過去最高値5741億ドルを更新した。6月に発表された市場予測では、2025年全体で11.2%増加の7009億ドル、2026年も引き続き8.5%の増加が予想されており、3年連続で最高値を更新する見込みである。
メモリー各社の業績は、2023年Q1(1~3月)のボトムから2024年秋頃まで連続して上昇を続けたが、その後の単価下落やHBM事業の構成比率の違いによって、業績には若干のばらつきが見られるようになった。2025年春からはDRAM、NANDフラッシュともに単価が上昇基調に転じているが、米国の関税政策に対する前倒し発注の影響もあり引き続き注視が必要である。
台湾の先端ファウンドリーでは、いよいよ2nmの本格量産が開始され、2026年からフラッグシップのスマートフォンへの搭載が始まる見込みである。AIサーバー向けGPUとHBMの需要も旺盛であり、データセンターの消費電力抑制と演算能力の両立を図るためにも、次世代品への移行が必須となっている。現在、特定企業に需要が集中するGPUも、参
入企業の増加により、選択肢が広がると予想される。
米国関税動向の不確実性もあり、車載・パワー半導体の需要には慎重な見方が多い。この分野の本格的な回復は2026年以降となる可能性がある。
2025年度の半導体製造装置市場については、台湾の2nm投資、韓国のDRAM・HBM投資が増えるため、全体としては高い水準が維持される。また、2024年度に比べて中国の比重は相対的に低下すると思われる。
2026年度は台湾以外の企業でも2nmのロジック投資が増加し、後半には日本でも2nmの量産に向けた投資が期待される。メモリーではAIサーバー向けに、好調なHBM に加えて、NANDフラッシュでも300層以上の世代や、高速化の要求を満たすためのウェーハ貼り合わせの投資が増える見込みである。
2027年度にはAIサーバーの需要に加えて、スマホ・PCの分野でもオンデバイス(エッジ)AI搭載製品が世界市場の半数近くを占めると見られる。AI向け半導体の需要拡大と、高性能化や低消費電力化、大容量化に向けて、GAA構造のさらなる進化、BSPDN(Back Side Power Delivery Network)の採用、高積層メモリー、などの技術進化に伴う先端投資が期待できる。
世界半導体市場は2024年の6305億ドルから2030年には1兆ドルに到達すると予想されており、半導体製造装置も同様、中期的に高い成長が見込まれる。
ロジック・ファウンドリー投資に一部で減速感がみられるものの、台湾ファウンドリー向け2nm投資の本格化、HBM を中心としたDRAM投資の底堅さにより前年度比2%増の4兆8634億円を予測した。前年比の伸び率としては、2024年度が(2025年1月時の)予想値「20%増」に対して、実績が「29%増」にまで上振れて着地した影響もあり、2025年度としては横ばいから微増を予想している。
2026年度は台湾以外の地域でも2nm投資が開始され、DRAM・HBM投資も引続き伸びが期待され、AIサーバー向けのNANDフラッシュ投資も加わることから、10%増の5兆3498億円とした。2027年度もAI関連の需要は高水準で続くため、3%増の5兆5103億円と予測した。
2025年度は車載とパワー半導体が落ち込むが、NANDフラッシュとDRAMで先端技術を使った投資が行われることから、15.0%増の1兆4399億円と予想した。2026年度もメモリー投資は堅調が予想され、大手ファウンドリーの第2期投資やCMOSイメージセンサー投資、後半には2nmの量産に向けた先端投資も開始されることを期待し、22%増の1兆7567億円と予測した。2027年度も高い水準で投資が継続されるため、5%増の1兆8446億円を予測した。
小林氏は、「2025年度の日本製半導体製造装置の販売高を前年度比2%増と予測したが、これは2024年度が前年度比29%増と大幅に伸長したためで、半導体製造装置の需要は着実に伸びている。いま半導体製造装置の需要を牽引しているのは、非常に高速なデータアクセスを実現できることからAI(人工知能)サーバー向け半導体として大量に使われている、HBM向けでDRAM投資が堅調に推移しているため、7月時点での予測の同2%増の装置販売については想定通り達成可能な数字」と語る。
2.半導体・半導体製造装置の需要をけん引するファクター
半導体の需要が中期的には拡大傾向にある背景として小林氏は、「もともとは半導体の需要を大きく牽引していたのはパソコンだったが、2007年にiPhoneが販売開始されるとスマートフォンが半導体の需要を牽引するようになった。こうしてパソコンとスマートフォンが半導体の需要を支えてきたが、近年はモノのインターネット(IoT)や人工知能(AI)、5G通信、データセンター、電気自動車(EV)や自動運転という新しい需要が続々と登場しこうした新用途向けで年々高い伸びを示してきている。この間まで先端プロセスの需要先として多かったのがスマートフォン、パソコン、サーバーの順になるが、現在は先端プロセスの需要先はAIサーバー向けも多くを占めており、中でもハイパフォーマンスコンピューティング(HPC)向けには最初から最先端の半導体を使う傾向が出てきた」と説明する。
「今後期待される分野としてはやはり需要に陰りのないAI関連があり、AIサーバーだけでなく、オンデバイスという形でAI機能を搭載したPCやスマートフォンも半導体需要と装置需要を牽引すると見られる。また、米国のいくつかの週で普及しつつある自動運転システムは、カメラや各種センサーからの膨大な情報をリアルタイムで認知、判断、操作する必要があるため、極めて高い演算処理能力が要求され、先端半導体が必要になる。今後の自動運転の普及も需要牽引の鍵となりそうだ」と小林氏。
3.半導体製造装置の技術のトレンド
半導体製造装置においては、「3D構造を伴った微細化の進展」と、微細化によらず集積度を向上できる「3D NANDフラッシュメモリーの高度化」の二つが、依然として大きい技術の潮流と見られるものの、GAA技術やチップレットなどの動向もまた半導体製造装置の技術や需要に影響を及ぼしている。
3.1 微細化:露光装置
18~24ヵ月で ICの集積度が2倍になるという「ムーアの法則」のとおり、半導体で微細化(ウェーハ面積当たりのトランジスタ数を増やす)を進める理由は、大きく以下の三つが挙げられる。まずは動作速度を上げる、容量を上げるといったように、性能を向上させるためだ。二つ目は消費電力を下げることで、特にスマートフォンや小型の機器に搭載する場合には不可欠で、データセンターの消費電力を抑制するキーワードともなる。三つめが、ウェーハ1枚当たりで得られる半導体の個数を増やして低コスト化を図るためだ。
プロセスの微細化が進み、台湾の先端ファウンドリーでは、いよいよ2nmの本格量産が開始され、2026年度は台湾以外の地域でも2nm投資が開始されると見られている。2nm以下のプロセスノードではEUV(極端紫外線:波長13.5nmの軟X線)リソグラフィーという露光技術の使われる比率もさらに高まると見られている。
3.2 3D NANDフラッシュメモリー:エッチング/CVD装置
また、NANDフラッシュメモリーでは、従来は二次元の微細化がメインだったのに対し、近年は、微細化と違う形で容量を増やしつつビット単価を下げられる3D NANDフラッシュメモリーへと移行してきている。エッチングとCVDを何回も繰り返して、層を積み重ねて電極を形成していくもので、実質的に微細化を図ったのと同じように、たくさんの回路を作りこめる。すでに300層以上という3D NANDフラッシュメモリーの世代も登場してきている。
現在投資が進んでいる装置を見ると、この3D NANDフラッシュメモリーの製作に使うエッチング装置とCVD(化学蒸着)装置が多い。
ロジック半導体ではFinFETの微細なフィンの加工や微細メタル配線にエッチング装置が用いられているが、ゲートの薄型化・小型化が限界に近付くにつれFinFETのリーク電流の増大が問題になり、チャネルを3方向で囲むのではなく、4面すべてをゲートで囲むことでリーク電流を抑えるGAA構造FETと呼ばれるプロセスの開発が進んできている。FinFETよりもチップ面積を削減でき性能を向上し消費電力を低減できるとして期待されるが、GAAFET構造を作るのに適した、技術的に高度な製造装置の必要性がますます高まってきている。
3.3 先端パッケージング技術:チップレット
上述のとおり半導体チップではこれまで、素子や回路の配線幅を微細化することで、高性能化・多機能化・低消費電力化・低コスト化が図られてきたが、半導体の微細加工技術が高度化するにつれて、製造時の歩留まりを高めることが困難になってきている例も出てきており、歩留まり低下に伴うコストアップを解消する先端パッケージング技術として、「チップレット」が登場している。チップレットとは、これまで1チップに集積した大規模な回路をあえて複数の小さなチップに個片化し、「インターポーザ」と呼ぶチップレット間をつなぐ基板上に乗せて大規模化して1パッケージに収める技術を言う。チップ面積が大きな大規模回路を一括形成するよりも、回路を個片化して面積を小さくしたチップレットを寄せ集めた方が大規模回路全体の歩留まりは高まり、チップレット一つひとつの歩留まりが高まるだけでなく、良品のチップレットだけを選別して大規模回路を形成できる。
小林氏は「例えば中核部分に2nmの最新ノード、周辺部分に別世代のプロセスを用いることで、微細化だけに頼らずに半導体の機能向上を図りつつコストを抑制できる。トータルでコストを抑え性能を向上させる、最適化のためのチップレットは増やしていく方向にある」と語る。このチップレット化では、前工程と後工程との中間的な領域(中工程)の概念が登場している。代表的な「ファンアウトパッケージ」にはレジストパターニングといった前工程のプロセスもあり、後工程全体の市場拡大に加えて、本来前工程向けの半導体製造装置メーカーの、後工程での適用の機会も広がってきているようだ。
5.おわりに
機械全般に関わることだが、半導体製造装置においても次世代の装置の設計・開発・製造・販売を担う人財開発の取り組みが求められており、SEAJ人財開発専門委員会が中心となって、小中学生から高校高専生、大学生、社会人に至るまでの人財に対し、半導体製造装置業界に興味を持ってもらうような活動を実施している。
中長期的に需要の拡大が期待される半導体製造の分野において、日本企業の競争力をさらに高めるべく、半導体製造技術とその環境対策(使用電力の削減やPFAS対策など)、安全対策などに加えて、半導体製造分野の未来を担う人財育成に関する取り組みも重要性を増してきている。